
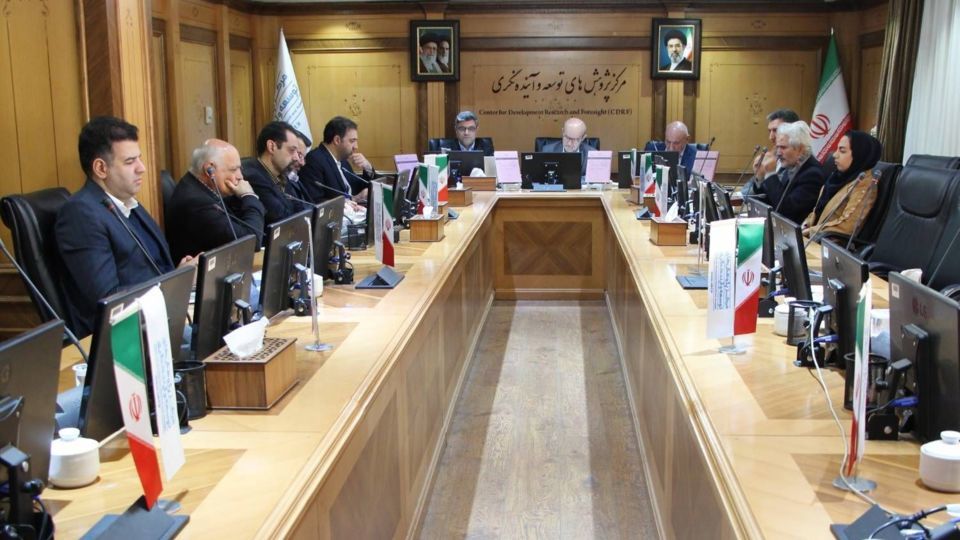
در دویستوشصتوسومین نشست علمی ـ تخصصی مرکز پژوهشهای توسعه و آیندهنگری، که همزمان سیزدهمین نشست بینالمللی و سیویکمین رویداد کتاب این مرکز بود، تجربه تاریخی ترکیه در برنامهریزی و بودجهریزی، چگونگی گذار از سازوکارهای سنتی مالیه عمومی به نظامهای نوین و چالشهای استقرار بودجهریزی مبتنی بر عملکرد بررسی شد. سخنرانان با تأکید بر اهمیت پیوند میان اهداف توسعه، تخصیص منابع و نتایج قابل ارزیابی، مطالعه تطبیقی تجربه ترکیه را فرصتی برای یادگیری سیاستی دانستند؛ فرصتی که باید با شناخت محدودیتها و اقتضائات نهادی هر کشور همراه باشد، نه الگوبرداری مستقیم از ساختارهای دیگر.
به گزارش روابط عمومی مرکز پژوهشهای توسعه و آیندهنگری، نشست «بودجهریزی و برنامهریزی در ترکیه؛ از خزانهداری سلطان تا برنامهریزی مدرن» روز سهشنبه ۱۹ آبانماه ۱۴۰۵، با دبیری علمی حبیب جباری، مدیرکل دفتر آموزش و ترویج مرکز پژوهشهای توسعه و آیندهنگری، و با سخنرانی مراد اصلان، استاد توسعه اقتصادی و روابط بینالمللی اقتصادی دانشگاه ییلدریم بایزید آنکارا؛ رحیم تقیزاده، عضو هیئتعلمی دانشگاه صنعتی ارومیه و نویسنده کتاب؛ و اصغر فارسی، رایزن فرهنگی جمهوری اسلامی ایران در ترکیه، برگزار شد. این نشست با حضور پژوهشگران و کارشناسان در سالن جلسات دکتر حسین عظیمی و مشارکت مجازی مهمانان برگزار شد و معرفی و رونمایی از کتاب نیز در دستور کار آن قرار داشت.
در آغاز نشست، جباری با اشاره به پیوندهای تاریخی و دیوانی ایران و ترکیه، موضوع کتاب را فراتر از روایت تغییر قوانین و تشکیلات اداری ارزیابی کرد. به گفته وی، پژوهش حاضر تحولات مالیه عمومی ترکیه را از سنتهای خزانهداری عثمانی و شیوههای ثبت و ضبط حسابها تا دوره تنظیمات، شکلگیری برنامهریزی توسعه و اصلاحات معاصر نظام بودجه دنبال میکند. او یادآور شد که مطالعه این مسیر، افزون بر شناخت دستاوردها، باید به موانع اجرا، مقاومتهای نهادی و پیامدهای واقعی اصلاحات نیز توجه داشته باشد.
دبیر علمی نشست تأکید کرد که ایران و ترکیه، با وجود اشتراکاتی در میراث اداری و تجربه نوسازی، مسیرهای متفاوتی را در سازماندهی نظام برنامه و بودجه پیمودهاند. از این منظر، ارزش مطالعات تطبیقی در شناسایی سازوکارهای قابل یادگیری و درک شرایط موفقیت یا ناکامی سیاستهاست. وی همچنین بر ضرورت تقویت ظرفیت کارشناسی، توجه به کیفیت اجرا و پرهیز از تبدیل تجربه کشورهای دیگر به نسخهای آماده برای نظام حکمرانی ایران تأکید کرد.
در ادامه، اصغر فارسی در سخنانی با محوریت «اقتصاد فرهنگی و حکمرانی»، بودجه را یکی از مهمترین ابزارهای آشکارکننده اولویتهای دولتها توصیف کرد. وی توضیح داد که بودجه تنها مجموعهای از ارقام درآمدی و هزینهای نیست، بلکه نشان میدهد دولت منابع محدود خود را به چه نیازهایی اختصاص میدهد و تا چه اندازه میان اهداف اعلامشده، برنامههای اجرایی و نتایج ملموس ارتباط برقرار میکند. به اعتقاد او، بررسی نظام بودجهریزی هر کشور بخشی از شناخت تاریخ حکمرانی، تحول نهادها و جهتگیریهای توسعهای آن است.
فارسی با اشاره به پیوندهای دیرینه ایران و آناتولی در عرصههای فرهنگی، علمی و اداری، بر اهمیت مطالعه تطبیقی دو کشور تأکید کرد. وی پرسشهایی مانند چگونگی افزایش بهرهوری منابع عمومی، ایجاد ارتباط میان برنامههای توسعه و عملکرد دستگاهها، ارتقای شفافیت و پاسخگویی و سنجش نتایج هزینهکرد عمومی را از مسائل مشترک نظامهای برنامهریزی دانست. به گفته او، حرکت بهسوی بودجهریزی برنامهمحور و مبتنی بر عملکرد زمانی مؤثر خواهد بود که با توان کارشناسی، هماهنگی نهادی و نظام نظارتی کارآمد همراه شود.
رایزن فرهنگی جمهوری اسلامی ایران در ترکیه سپس به جایگاه بودجه فرهنگی پرداخت و تصریح کرد که فرهنگ نباید هزینهای حاشیهای تلقی شود؛ زیرا حفاظت از میراث تاریخی، حمایت از تولیدات هنری، توسعه کتابخانهها و کتابخوانی، تقویت هویت جمعی و گسترش دیپلماسی فرهنگی، همگی در شمار سرمایهگذاریهای بلندمدت جامعه قرار میگیرند. وی یادآور شد که آثار چنین سرمایهگذاریهایی لزوماً در کوتاهمدت و در قالب درآمد مالی آشکار نمیشود و ارزیابی آنها مستلزم توجه به شاخصهایی همچون دسترسی عمومی، کیفیت خدمات و پایداری نتایج است.
فارسی در تشریح ارقام بودجهای ترکیه گفت که بر اساس دادههای ارائهشده، بودجه وزارت فرهنگ و گردشگری این کشور برای سال ۲۰۲۶ نزدیک به ۷۰ میلیارد لیر بوده و در لایحه پیشنهادی سال ۲۰۲۷ رقمی در حدود ۹۵ میلیارد و ۲۰۰ میلیون لیر پیشبینی شده است؛ افزایشی اسمی در حدود ۳۶ درصد. بااینحال، وی هشدار داد که رقم سال ۲۰۲۷ هنوز در مرحله پیشنهاد قرار دارد و افزایش اسمی اعتبارات نیز لزوماً به معنای رشد واقعی فعالیتهای فرهنگی نیست؛ زیرا تورم و افزایش هزینههای اجرایی میتواند بخشی از این رشد را جذب کند.
وی همچنین تأکید کرد که اعتبارات وزارت فرهنگ و گردشگری ترکیه، همانگونه که از عنوان آن پیداست، حوزه گردشگری را نیز در بر میگیرد و نمیتوان تمام آن را بودجه اختصاصی فرهنگ دانست. افزون بر این، شهرداریها، دانشگاههای دولتی و نهادهای عمومی و تخصصی دیگری نیز در تأمین مالی فعالیتهای فرهنگی نقش دارند. فارسی از حفاظت از میراث تاریخی، حمایت از سینما و هنرهای نمایشی، توسعه کتابخانهها و برگزاری رویدادهای فرهنگی بهعنوان حوزههای مهم هزینهکرد نام برد و ضرورت هماهنگی میان نهادهای متعدد و جلوگیری از همپوشانی مأموریتها را یادآور شد.
بخش دیگری از سخنان فارسی به نظارت و ارزیابی عملکرد اختصاص داشت. وی با تأکید بر تمایز میان بودجه مصوب، اعتبارات تخصیصیافته و هزینهکرد واقعی، توضیح داد که رعایت مقررات مالی، بهتنهایی نشانه اثربخشی یک برنامه نیست. برای نمونه، در ارزیابی مرمت آثار تاریخی باید کیفیت مرمت و میزان دسترسی عمومی نیز سنجیده شود و در حمایت از سینما یا کتابخانهها، صرف شمارش طرحها و اعتبارات کفایت نمیکند. او نتیجه گرفت که بودجهریزی فرهنگی زمانی به بهبود حکمرانی میانجامد که میان منابع مصرفشده و آثار اجتماعی و فرهنگی حاصل از آن ارتباطی روشن برقرار شود.
در بخش دیگری از نشست، مراد اصلان با نگاهی تاریخی و تطبیقی به تحولات مالیه عمومی ایران و ترکیه پرداخت. او به زمینههای مشترک دو کشور در مواجهه با فشارهای سیاسی و اقتصادی قدرتهای خارجی و دشواریهای مالی دولتها در دورههای گذشته اشاره کرد و از جمله، مسئله استقراض و انباشت تعهدات مالی در اواخر دوره عثمانی را در توضیح ضرورت اصلاح نظام مالیه عمومی مورد توجه قرار داد. در این چارچوب، تحول نهادهای بودجهای بهعنوان فرایندی تدریجی و متأثر از تجربه تاریخی و ساختار اداری هر کشور مطرح شد.
در مباحث تطبیقی این بخش، تفاوت میان نظارت صرف بر انطباق هزینهها با قانون و نظارت بر نتایج و پیامدهای سیاستهای عمومی برجسته شد. در رویکرد نخست، پرسش اصلی آن است که اعتبار مطابق مقررات مصرف شده است یا نه؛ اما در رویکرد مبتنی بر عملکرد، باید روشن شود منابع عمومی برای تحقق چه هدفی اختصاص یافته و چه نتیجهای ایجاد کردهاند. همچنین به دشواریهای اجرایی اصلاحات، مقاومت ساختارهای بوروکراتیک و اهمیت پیوند برنامههای راهبردی دستگاهها با نظام تخصیص منابع اشاره شد.
در بخش معرفی و رونمایی از کتاب، دکتر غلامی، از دفتر تدوین و نشر منابع علمی مرکز پژوهشهای توسعه و آیندهنگری، با قدردانی از همکاری واحدهای پژوهشی، آموزش و ترویج، ارتباطات بینالمللی و نشر مرکز، روند شکلگیری و انتشار اثر را تشریح کرد. وی توضیح داد که در جریان آمادهسازی کتاب، بهمنظور تکمیل روایت تاریخی و روشنتر شدن پیوندهای دیوانی ایران و عثمانی، انجام پژوهشی تکمیلی درباره دورههای پیش از اصلاحات تنظیمات پیشنهاد شد و فصل مربوط به این دوره به متن اثر افزوده شد. به این ترتیب، دامنه بررسی کتاب از تحولات معاصر فراتر رفت و به پیشینه خزانهداری و ثبت حسابها در ساختار عثمانی نیز گسترش یافت.
سپس رحیم تقیزاده، نویسنده کتاب، ضمن معرفی پرسشها و ساختار پژوهش خود، توضیح داد که هدف اصلی اثر، بازسازی سیر تاریخی برنامهریزی و بودجهریزی در ترکیه و بررسی مبانی حقوقی، نهادی و اجرایی آن است. وی گفت در تدوین کتاب کوشیده است علاوه بر روایت رویدادهای تاریخی، جایگاه نهادهای برنامهریز، نقش مجلس و دیوان محاسبات، ساختار بودجه دستگاهها و دشواریهای حرکت بهسوی بودجهریزی مبتنی بر عملکرد را نیز بررسی کند تا خواننده تصویری جامعتر از نظام مالیه عمومی ترکیه به دست آورد.
تقیزاده در مرور پیشینه تاریخی، به استفاده از شیوههای حسابداری و ثبت اسناد موسوم به «سیاق» در نظام دیوانی عثمانی اشاره کرد و با استناد به نمونههایی از اسناد تاریخی، از پیوندهای زبانی و اداری میان سنتهای دیوانی ایران و عثمانی سخن گفت. به گفته وی، بررسی این پیشینه نشان میدهد که ساختارهای مالی و اداری منطقه در فرایندی از تعامل و انتقال تجربه شکل گرفتهاند و شناخت آنها برای فهم تحولات بعدی نظام بودجه ضروری است. وی سپس به دوره تنظیمات و کوشش برای تدوین مقررات جدید مالی و اداری پرداخت.
نویسنده کتاب در بررسی دوره جمهوری ترکیه، شکلگیری برنامهریزی صنعتی و سپس برنامههای توسعه را از نقاط عطف تحول اقتصادی این کشور دانست. وی توضیح داد که نخستین برنامه پنجساله توسعه ترکیه در سال ۱۹۶۳ آغاز شد و در دهههای بعد، نظام برنامهریزی با تغییرات متعددی در ساختار و شیوه اجرا روبهرو شد. او با اشاره به تجربه برنامهریزی ایران و ترکیه، بر ضرورت توجه به تفاوت شرایط تاریخی و سیاسی دو کشور تأکید کرد و هشدار داد که مقایسه شاخصهای اقتصادی بدون شناخت زمینه نهادی و سیاستی آنها میتواند به برداشتهای سادهانگارانه بینجامد.
به گفته تقیزاده، یکی از ویژگیهای مهم نظام برنامهریزی ترکیه، تلاش برای ایجاد ارتباط میان برنامههای پنجساله توسعه و اسناد میانمدت و سالانه است. وی توضیح داد که برنامههای میانمدت سهساله، که بهصورت دورهای بهروزرسانی میشوند، در کنار چارچوبهای مالی میانمدت و برنامههای سالانه، برای تبدیل اهداف کلان به اولویتهای اجرایی و بودجهای به کار میروند. در این سازوکار، برنامههای راهبردی دستگاههای اجرایی نیز باید اهداف، مأموریتها و شاخصهای عملکرد را روشن کنند.
وی با تشریح نقش نهادهای مسئول تدوین برنامه و بودجه، به اهمیت کارگروههای تخصصی، رویکرد مسئلهمحور و تنظیم برنامهها بر پایه مأموریتهای مشخص اشاره کرد. از نظر او، برنامهریزی توسعه زمانی کارآمدتر خواهد بود که از انباشت احکام پراکنده فراتر رود و به تعیین اولویتها، هماهنگی دستگاههای مسئول و پیگیری نتایج بینجامد. درعینحال، تأکید کرد که وجود اسناد و ساختارهای رسمی، بهخودیخود تضمینکننده تحقق اهداف نیست و کیفیت اجرا و نظارت نقشی تعیینکننده دارد.
تقیزاده همچنین به اصلاحات قانونی و نهادی نظام بودجهریزی ترکیه، از جمله قانون مدیریت و نظارت مالی عمومی مصوب سال ۲۰۰۳، اشاره کرد و گذار از نظارت عمدتاً مقرراتمحور به تأکید بر عملکرد را از اهداف این اصلاحات دانست. بااینحال، وی تصریح کرد که اجرای بودجهریزی مبتنی بر عملکرد همچنان با موانعی مانند برداشتهای متفاوت سیاستگذاران از این رویکرد، کمبود ظرفیت تخصصی در برخی سطوح، مقاومت در برابر تغییر و غلبه مناسبات اداری و سیاسی بر ملاحظات کارشناسی روبهروست. او همچنین درباره پیامدهای تمرکز تصمیمگیری و تغییرات ساختار حکمرانی ترکیه در سالهای اخیر برای شفافیت و پاسخگویی هشدار داد.
این پژوهشگر توسعه در جمعبندی سخنان خود، بر ضرورت بازاندیشی در مفهوم برنامهریزی و نسبت آن با بودجه در ایران تأکید کرد. به اعتقاد وی، بودجه نباید صرفاً سند دخلوخرج دستگاههای اجرایی تلقی شود، بلکه باید ابزار تحقق مأموریتهای عمومی و سنجش نتایج سیاستها باشد. او همچنین نقش نیروی انسانی متخصص، حفظ جایگاه کارشناسی و فراهم کردن امکان اصلاح مستمر سیاستها را از پیششرطهای هرگونه تحول پایدار در نظام برنامه و بودجه دانست.
در بخش پرسشوپاسخ، حاضران درباره عوامل مقاومت در برابر اصلاحات، نقش بدنه کارشناسی در موفقیت یا ناکامی تحول نهادی و تفاوت برنامههای ارشادی و تکلیفمحور پرسشهایی مطرح کردند. یکی از محورهای بحث آن بود که آیا دشواری اجرای اصلاحات را باید ناشی از ضعف کارشناسی دانست یا مقاومت در سطوح مدیریتی و تصمیمگیری نیز سهم تعیینکنندهای دارد. همچنین این پرسش مطرح شد که ارشادی بودن برنامههای توسعه، بهتنهایی مزیت محسوب میشود یا آنچه اهمیت بیشتری دارد، کیفیت طراحی برنامههای عملیاتی و میزان ارتباط واقعی آنها با بودجه است.
در پاسخها و توضیحات تکمیلی، بر ضرورت تفکیک میان توان تخصصی کارشناسان و محدودیتهای ساختاری و مدیریتی تأکید شد. همچنین مطرح شد که ارزیابی برنامههای توسعه نباید تنها بر شکل حقوقی احکام آنها استوار باشد؛ بلکه باید میزان مسئلهمحوری، قابلیت اجرا، انعطافپذیری، سازوکارهای پیگیری و تحقق نتایج را نیز در بر گیرد. در ادامه، تجربه ترکیه نه نمونهای بینقص، بلکه موضوعی برای شناخت همزمان موفقیتها و کاستیها و استخراج درسهای متناسب با شرایط ایران معرفی شد.
در مجموع، مباحث این نشست نشان داد که اصلاح نظام برنامهریزی و بودجهریزی، فراتر از تغییر عنوان اسناد یا تصویب قوانین جدید، به هماهنگی نهادی، شفافیت اطلاعات، تقویت نظام ارزیابی، ثبات نسبی سیاستها و پاسداشت نقش کارشناسی نیاز دارد. از مجموع سخنان چنین برمیآید که پیوند میان برنامههای توسعه، بودجههای سالانه و نتایج قابل سنجش، شرطی اساسی برای ارتقای اثربخشی هزینههای عمومی است و مطالعه تجربه کشورهای دیگر، زمانی سودمند خواهد بود که با توجه به زمینه تاریخی و ظرفیت اجرایی کشور انجام شود.
شایان ذکر است، این نشست روز سهشنبه ۱۹ آبانماه ۱۴۰۵ در سالن جلسات دکتر حسین عظیمی مرکز برگزار شد و ضمن معرفی و رونمایی از کتاب «بودجهریزی و برنامهریزی در ترکیه؛ از خزانهداری سلطان تا برنامهریزی مدرن»، در بخش پایانی آن، شرکتکنندگان پرسشها و دیدگاههای خود را مطرح کردند.
نظراتی كه به تعميق و گسترش بحث كمك كنند، پس از مدت كوتاهی در معرض ملاحظه و قضاوت ديگر بينندگان قرار مي گيرد. نظرات حاوی توهين، افترا، تهمت و نيش به ديگران منتشر نمی شود.