
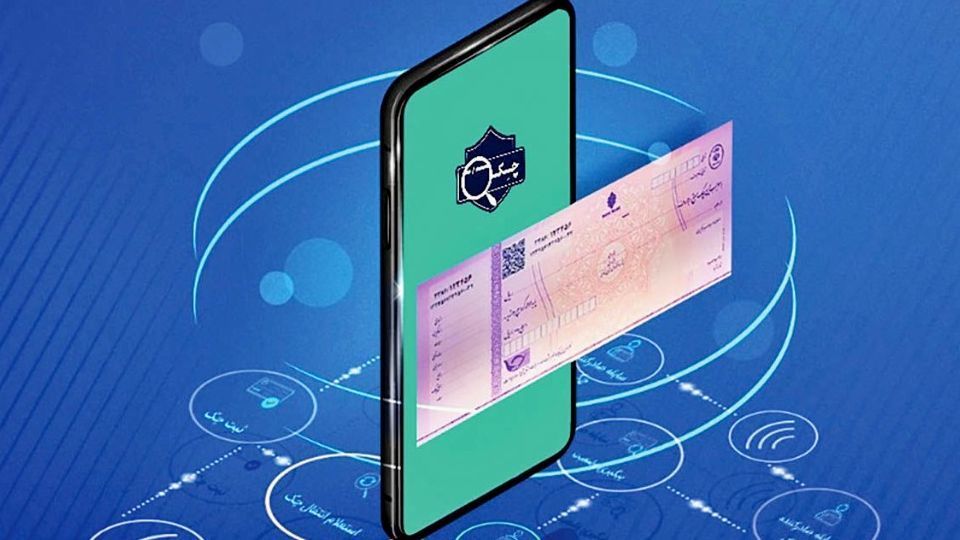
حذف مغایرت اطلاعات، انتقال بدون جابهجایی برگه و امکان وصول غیرحضوری، از مزایای چک الکترونیکی است؛ ابزاری که توسعه خدمات آن میتواند بخشی از رفتوآمدهای بانکی مردم و هزینههای اداری کسبوکارها را کاهش دهد.
صدور چک برای بسیاری از مردم و کسبوکارها همچنان با ثبت دوگانه اطلاعات همراه است؛ مبلغ، تاریخ و مشخصات گیرنده باید هم روی برگ چک نوشته شود و هم در سامانه صیاد ثبت شود. پس از آن نیز تحویل، نگهداری و انتقال برگه بر عهده طرفین معامله است. چک الکترونیکی با حذف برگ کاغذی، این فرایند را کوتاهتر میکند و امکان انجام مراحل صدور، دریافت و انتقال را از طریق خدمات بانکی فراهم میسازد.
اهمیت این تغییر تنها در کاهش مصرف کاغذ نیست. اختلاف اطلاعات برگ چک با سامانه، مغایرت امضا، مفقودی و آسیبدیدن برگه، از مشکلاتی است که میتواند وصول چک را با تأخیر و دردسر همراه کند. کنار رفتن نسخه کاغذی، بخشی از این مشکلات را از اساس برطرف میکند.
پایان مغایرت میان برگ چک و سامانه
علیرضا سیفی، کارشناس چک، در گفتوگو با رادیو اقتصاد، با اشاره به ثبت اطلاعات چک در دو محل توضیح داد که ممکن است مبلغ یا تاریخ درجشده روی برگه، عمداً یا سهواً با اطلاعات سامانه متفاوت باشد. همچنین مغایرت امضای روی چک با نمونه امضای معرفیشده به بانک میتواند هنگام وصول مشکل ایجاد کند.
به گفته او، با جایگزینی چک الکترونیکی، دیگر مغایرتی میان اطلاعات برگ چک و اطلاعات ثبتشده در سامانه وجود نخواهد داشت.
حذف برگه، خطر گمشدن، سرقت یا آسیبدیدن نسخه کاغذی را نیز از میان میبرد. در مقابل، حفاظت از دسترسیهای بانکی و ابزار امضای الکترونیکی اهمیت بیشتری پیدا میکند و لازم است آموزش استفاده امن، همزمان با گسترش این خدمت دنبال شود.
انتقال و وصول با مراجعه کمتر
یکی از مزایای ملموس چک الکترونیکی، کاهش نیاز به حضور طرفین برای تحویل چک است. این موضوع بهویژه برای کسبوکارهایی که با مشتریان و تأمینکنندگان متعدد در ارتباطاند، میتواند زمان و هزینه جابهجایی اسناد را کاهش دهد.
سیفی درباره نحوه استفاده از این خدمت گفت که صادرکننده میتواند از طریق همراهبانک یا اینترنتبانک بانکی که در آن حساب جاری و دستهچک دارد، وارد بخش چک الکترونیکی شود و چک صادر کند. گیرنده نیز امکان مشاهده و مدیریت چکهای صادرشده در وجه خود را در نرمافزار بانکی دارد.
وی تأکید کرد که قابلیت انتقال چک در شکل الکترونیکی حفظ شده است؛ دارنده میتواند چک را به شخص دیگری منتقل کند یا در سررسید برای وصول آن اقدام کند. به گفته سیفی، در عمده بانکهایی که این خدمت را راهاندازی کردهاند، امکان وصول غیرحضوری نیز فراهم شده است.
گسترش این امکان در شبکه بانکی، نقش مهمی در استقبال از چک الکترونیکی دارد. برای مشتری، سهولت وصول به اندازه سهولت صدور اهمیت دارد و کاهش مراجعه به شعبه، یکی از نتایجی است که میتواند مزیت این ابزار را در عمل نشان دهد.
فرصتی برای مدیریت بهتر تعهدات و مطالبات
توسعه چک الکترونیکی میتواند خدمات تازهای برای مدیریت پرداختها و مطالبات در اختیار کاربران قرار دهد. نمایش یکپارچه چکهای صادرشده و دریافتی، یادآوری سررسید و اطلاعرسانی درباره تغییر وضعیت چک، از امکاناتی است که میتوان برای کاهش خطا و فراموشی در پیگیریها توسعه داد.
برای شرکتها، تعریف دسترسی کارکنان واحد مالی و فراهم کردن فرایند تأیید صاحبان امضای مجاز نیز اهمیت دارد. اتصال خدمات چک الکترونیکی به نرمافزارهای حسابداری و سامانههای فروش، در صورت فراهم شدن زیرساخت و ضوابط لازم، میتواند ورود چندباره اطلاعات را کاهش دهد و پیگیری وضعیت چکها را آسانتر کند.
این قابلیتها زمانی مؤثر خواهند بود که با نیاز واقعی کاربران طراحی شوند؛ از فردی که تنها چند چک در سال صادر میکند تا شرکتی که روزانه تعداد زیادی چک دریافت و منتقل میکند.
ضرورت تکمیل خدمات پس از وصولنشدن چک
مرحله دیگری که در توسعه چک الکترونیکی باید مورد توجه قرار گیرد، فرایند پس از پرداختنشدن وجه است. هماهنگی خدمات بانکی و قضایی برای دریافت الکترونیکی گواهی عدم پرداخت و آغاز غیرحضوری پیگیری قانونی، میتواند مراجعات دارنده را کاهش دهد.
تکمیل این مسیر، نیازمند همکاری دستگاههای مسئول و روشن بودن مراحل اقدام برای کاربر است. دارنده باید بتواند وضعیت چک، مدارک موردنیاز و مسیر پیگیری مطالبه خود را بهروشنی مشاهده کند.
نظراتی كه به تعميق و گسترش بحث كمك كنند، پس از مدت كوتاهی در معرض ملاحظه و قضاوت ديگر بينندگان قرار مي گيرد. نظرات حاوی توهين، افترا، تهمت و نيش به ديگران منتشر نمی شود.