
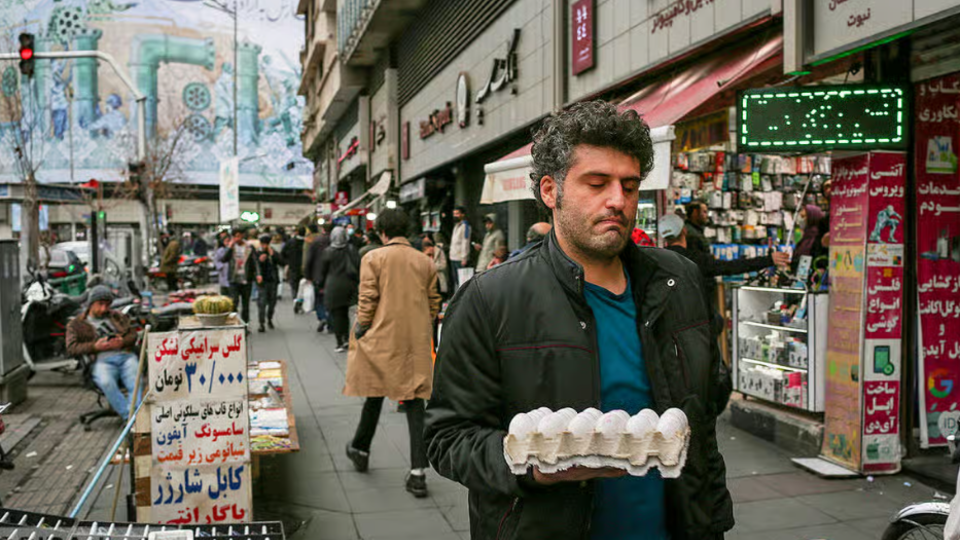
تورم در روزها و سالهای اخیر فقط قیمت کالاها و خدمات را افزایش نداده، بلکه شیوه خرید و مصرف خانوارها را نیز تغییر داده است. در شرایطی که فاصله میان درآمد و هزینههای زندگی برای بسیاری از خانوادهها بیشتر شده، خرید قسطی به تدریج از یک روش تامین مالی برای خرید کالاهای گرانقیمت فاصله گرفته و به ابزاری برای مدیریت هزینههای روزمره تبدیل شده است. برای بخشی از مردم، قسط دیگر انتخابی برای خرید راحتتر نیست بلکه راهی برای خرید کالاهای ضروری است که پرداخت کامل هزینه آن در یک مرحله امکانپذیر نیست.
آخرین آمارهای منتشرشده از وضعیت قیمتها در شهریورماه امسال نیز تصویری از شدت فشار هزینهای بر خانوارها ارائه میکند. افزایش قابل توجه سطح عمومی قیمتها باعث شده خانوارها برای حفظ سطح قبلی مصرف خود، منابع بیشتری اختصاص دهند. در چنین شرایطی، حتی خانوارهایی که درآمد ثابت دارند، ممکن است برای تامین برخی هزینههای ضروری یا خرید کالاهای بادوام به سمت پرداخت چندمرحلهای بروند.
تغییر رفتار در بازار خرید را میتوان در گسترش انواع طرحهای اعتباری نیز مشاهده کرد. خرید لوازم خانگی، کالاهای دیجیتال، پوشاک، خدمات آموزشی و درمانی و حتی برخی کالاهای مصرفی و مواد غذایی، اکنون در بسیاری از بازارها با امکان پرداخت در چند مرحله عرضه میشود. این تغییر نشان میدهد که مفهوم خرید قسطی دیگر محدود به کالاهای بزرگ و گرانقیمت نیست و در حال تبدیل شدن به بخشی از الگوی مصرف برخی خانوارها است.
با این حال، قسطی شدن خریدها لزوما به معنای افزایش قدرت خرید واقعی خانوار نیست. در واقع، در بسیاری از موارد، اعتبار فقط زمان پرداخت هزینه را به آینده منتقل میکند. خانواری که امروز کالایی را خریداری میکند، بخشی از درآمد ماههای آینده خود را نیز از پیش متعهد کرده است. اگر در این فاصله قیمتها همچنان افزایش پیدا کنند اما درآمد خانوار با همان سرعت رشد نکند، مجموع اقساط میتواند سهم بیشتری از درآمد ماهانه را به خود اختصاص دهد.
از سوی دیگر، افزایش تعداد خریدهای قسطی میتواند باعث شود بخشی از خانوارها همزمان با چند تعهد مالی روبهرو شوند. در این شرایط، رقم ماهانه هر قسط به تنهایی شاید چندان سنگین به نظر نرسد، اما مجموع اقساط میتواند بخش قابل توجهی از درآمد را مصرف کند. به همین دلیل، توجه به هزینه نهایی خرید، میزان کارمزد، شرایط بازپرداخت و مجموع تعهدات مالی اهمیت بیشتری پیدا کرده است.
اقتصاد قسطی در نهایت تصویری از تلاش خانوارها برای سازگار شدن با شرایط جدید اقتصادی ارائه میدهد. وقتی درآمد فعلی پاسخگوی هزینه خرید نیست، پرداخت قسطی امکان دسترسی به کالا و خدمات را فراهم میکند، اما همزمان بخشی از درآمد آینده را نیز درگیر میسازد. به همین دلیل، گسترش خرید قسطی را میتوان نه صرفا یک تغییر در شیوه پرداخت، بلکه نشانهای از تغییر رابطه خانوار با درآمد، مصرف و آینده مالی دانست. تغییری که در سایه تورم، بیش از گذشته وارد زندگی روزمره مردم شده است.
نظراتی كه به تعميق و گسترش بحث كمك كنند، پس از مدت كوتاهی در معرض ملاحظه و قضاوت ديگر بينندگان قرار مي گيرد. نظرات حاوی توهين، افترا، تهمت و نيش به ديگران منتشر نمی شود.