
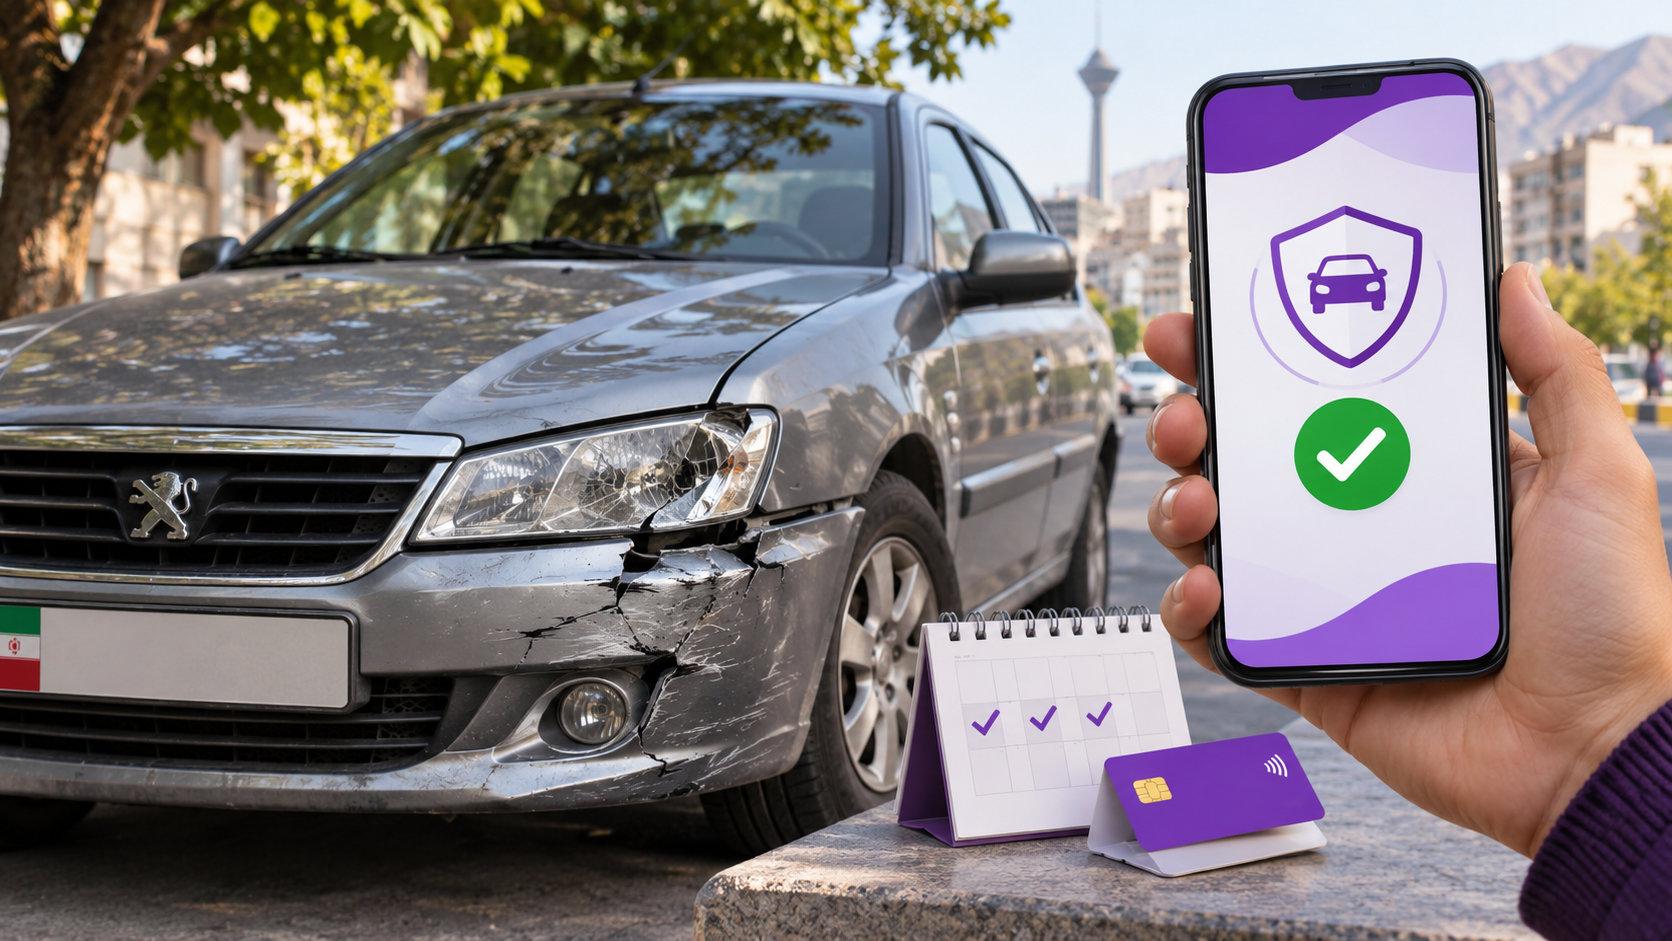
خبر خوب این است که برای دریافت خسارت، لازم نیست منتظر تسویه تمام اقساط بمانید. اگر بیمهنامه معتبر باشد و اقساط سررسیدشده را طبق قرارداد پرداخت کرده باشید، باقیماندن اقساط آینده مانع جبران خسارت توسط شرکت بیمه نمیشود. در ادامه، شرایط خرید بیمه بدنه اقساطی بدون چک و سود، نحوه دریافت خسارت و تفاوت خرید نقدی و قسطی را بررسی میکنیم.
اگر اقساط بیمه بدنه عقب بیفتد چه میشود؟
فرض کنید بیمه بدنه خودرو را در ۶ قسط خریدهاید و پس از پرداخت دو قسط تصادف میکنید. اگر چهار قسط باقیمانده هنوز سررسید نشده باشند، صرف تسویهنشدن آنها دلیلی برای رد خسارت نیست.
اما اگر موعد پرداخت قسط گذشته و آن را پرداخت نکرده باشید، موضوع متفاوت است. طبق ماده ۸ آییننامه شماره ۵۳ شورای عالی بیمه، در صورت پرداختنشدن اقساط، شرکت بیمه میتواند بیمهنامه را فسخ کند. برای روشنترشدن موضوع، دو وضعیت را در نظر بگیرید:
|
وضعیت پرداخت اقساط |
تکلیف دریافت خسارت |
|
اقساط قبلی پرداخت شده و موعد اقساط بعدی نرسیده است |
خسارت تحت پوشش طبق شرایط بیمهنامه قابل دریافت است. |
|
یک یا چند قسط پرداخت نشده است |
امکان فسخ بیمهنامه یا اعمال شرایط خصوصی قرارداد وجود دارد. |
برخلاف بیمه شخص ثالث که مقررات ویژهای برای حمایت از زیاندیدگان دارد، در بیمه بدنه باید شرایط پرداخت حق بیمه با دقت بیشتری بررسی کنید.
شرایط خرید بیمه بدنه اقساطی بدون چک و سود چیست؟
برای خرید بیمه بدنه اقساطی، همیشه به دستهچک، سفته یا معرفی ضامن نیاز ندارید. برخی سامانههای فروش آنلاین بیمه، از جمله بیمهداتکام، امکان خرید بیمه بدنه را بدون این مدارک فراهم کردهاند.
شرایط مهمی که باید هنگام انتخاب طرح بررسی کنید عبارتاند از:
-
بدون چک، سفته و ضامن: در طرحهای اقساطی بیمهداتکام، نیازی به ارائه این مدارک ضمانت ندارید.
-
بدون سود اقساط: امکان تقسیم حق بیمه بدون دریافت سود وجود دارد؛ البته مبلغ نهایی خرید و هزینههای احتمالی را باید بررسی کنید.
-
پیشپرداخت متغیر: بعضی طرحها بخشی از حق بیمه را هنگام خرید دریافت میکنند و برخی دیگر بدون پیشپرداخت ارائه میشوند.
-
تعداد اقساط: تعداد و مبلغ اقساط به شرکت بیمه و طرح انتخابی بستگی دارد.
-
اعتبارسنجی: ممکن است استفاده از بعضی روشهای پرداخت به تأیید شرایط اعتباری متقاضی نیاز داشته باشد.
نکته مهم این است که بدون سود بودن الزاماً به معنی یکسانبودن قیمت نقدی و اقساطی نیست. معمولا در خرید نقدی تخفیف جداگانهای برای کاربر اعمال میشود.
بیمه بدنه اقساطی چگونه خریداری میشود؟
شرایط خرید بیمه بدنه اقساطی در شرکتهای بیمه یکسان نیست. اگر مستقیماً از نمایندگی خرید کنید، تعداد اقساط، میزان پیشپرداخت و مدارک موردنیاز، مانند چک یا سفته، به شرایط همان شرکت و نمایندگی بستگی دارد.
اما در پلتفرمهای آنلاین فروش بیمه، مراحل خرید تقریباً یکسان است و معمولاً میتوانید قیمت و شرایط شرکتهای مختلف را یکجا مقایسه کنید.
خرید بیمه بدنه قسطی به این صورت است:
-
ثبت مشخصات خودرو: اطلاعات خودرو، ارزش روز آن و سوابق بیمه بدنه را وارد کنید.
-
مقایسه شرکتهای بیمه: قیمت، سقف تعهدات، فرانشیز و پوششهای مختلف را بررسی کنید.
-
انتخاب پوششهای اضافی: در صورت نیاز، پوششهایی مانند سرقت قطعات، شکست شیشه یا نوسان قیمت را اضافه کنید.
-
انتخاب روش پرداخت اقساطی: تعداد اقساط، مبلغ پیشپرداخت و سررسیدها را بررسی و طرح مناسب را انتخاب کنید.
-
تکمیل خرید و صدور بیمهنامه: پس از ثبت اطلاعات و انجام بازدید خودرو در صورت نیاز، مراحل پرداخت و صدور بیمهنامه را تکمیل کنید.
بازدید اولیه خودرو ممکن است حضوری یا آنلاین و از طریق ارسال تصاویر انجام شود. نوع بازدید و زمان صدور بیمهنامه به شرایط شرکت بیمه بستگی دارد.
بیمه بدنه نقدی بهتر است یا قسطی؟
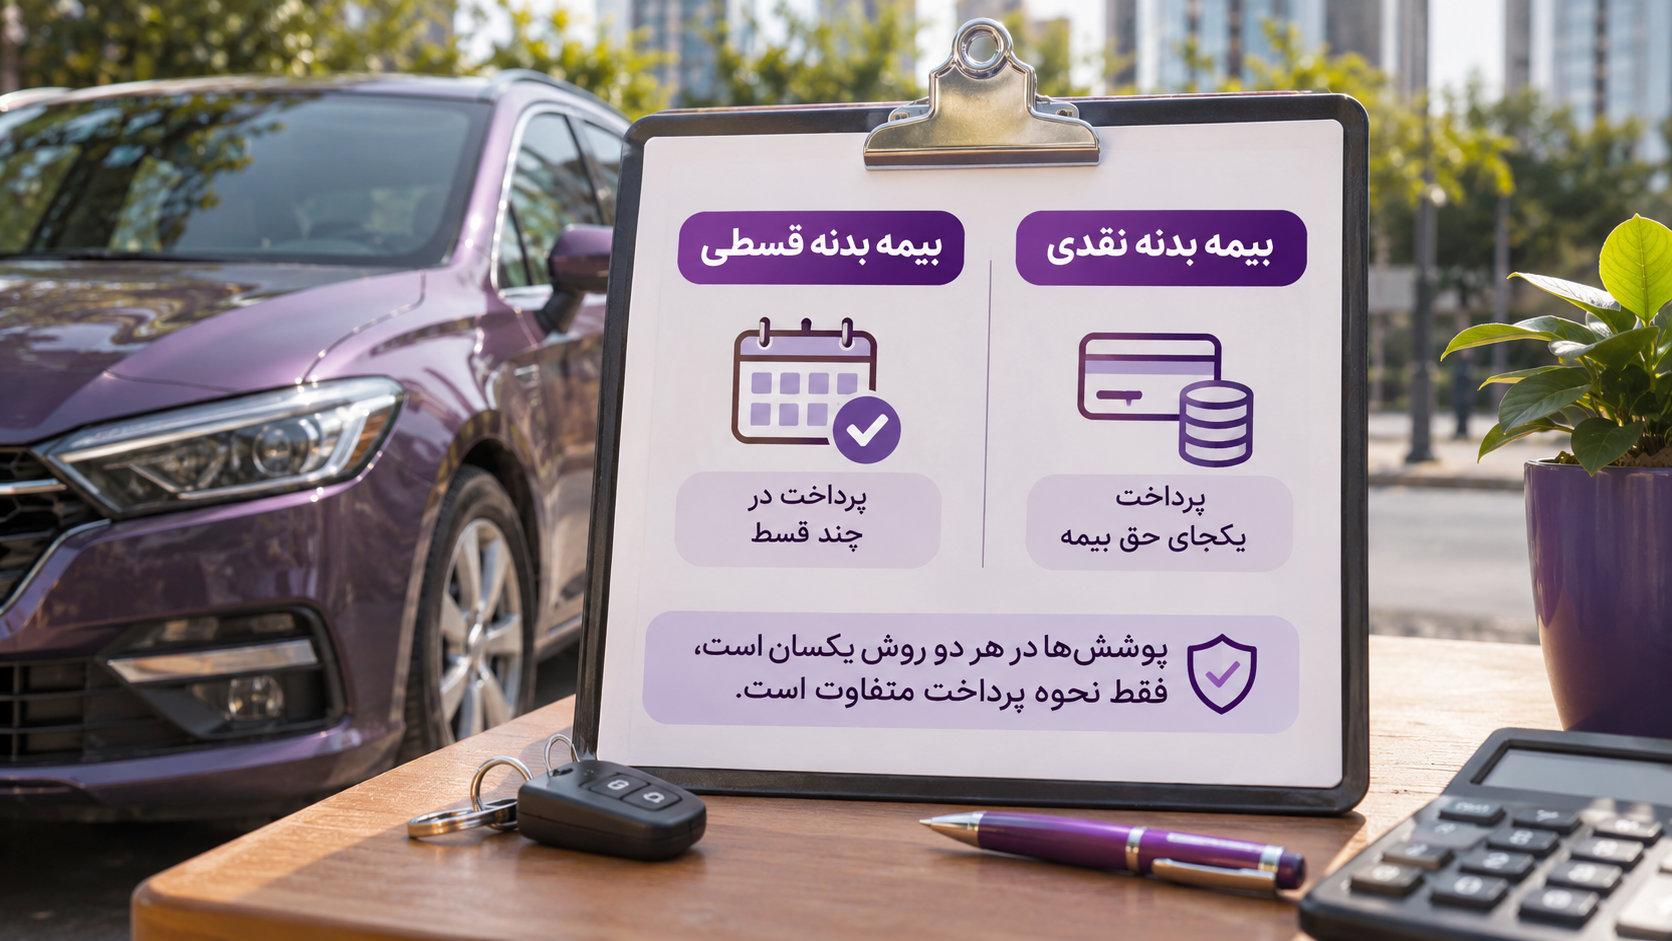
اگر شرایط پوشش و تعهدات یکسان باشد، تفاوت اصلی خرید نقدی و اقساطی در نحوه پرداخت و هزینه نهایی بیمهنامه است. خرید نقدی برای کسی که بودجه کافی دارد سادهتر است؛ اما خرید اقساطی کمک میکند بدون پرداخت یکجای حق بیمه، هزینه را در چند مرحله تسویه کند.
اگر شرکت بیمه برای پرداخت نقدی تخفیف ارائه کند، ممکن است قیمت نهایی بیمهنامه نقدی کمتر شود. بنابراین هنگام انتخاب، مجموع هزینه دو روش را مقایسه کنید، نه فقط مبلغ هر قسط را.
آیا بیمه بدنه اقساطی برای خودروهای گرانقیمت مناسب است؟
بله؛ خرید اقساطی بیمه بدنه برای مالکان خودروهای گرانقیمت، چینی و وارداتی میتواند کاربردی باشد. چون ارزش بالاتر خودرو معمولاً با حق بیمه بیشتر همراه است و تقسیم هزینه بیمه، پرداخت آن را سادهتر میکند.
البته برای این خودروها، نحوه پرداخت تنها یکی از معیارهای انتخاب بیمهنامه است. هزینه تعویض چراغها، سپر، قطعات بدنه و تجهیزات الکترونیکی ممکن است بسیار بالا باشد. بنابراین، پیش از خرید به چند موضوع توجه کنید:
-
ارزش روز خودرو: مبلغ بیمهشده باید با ارزش واقعی خودرو تناسب داشته باشد. اعلام ارزش کمتر ممکن است باعث کاهش خسارت قابل پرداخت شود.
-
پوشش نوسان قیمت: اگر ارزش خودرو در طول سال افزایش پیدا کند، این پوشش میتواند مطابق شرایط قرارداد به جبران خسارت کمک کند.
-
فرانشیز: بخشی از خسارت طبق بیمهنامه بر عهده مالک خودرو باقی میماند.
-
پوششهای اضافی: مواردی مانند سرقت درجا، بلایای طبیعی و شکست شیشه ممکن است به انتخاب پوشش جداگانه نیاز داشته باشند.
برای مثال، اگر خودروی وارداتی شما تجهیزات گرانقیمتی مانند چراغهای پیشرفته، رادار یا دوربین داشته باشد، بهتر است پیش از خرید، شرایط پوشش خسارت این قطعات را بررسی کنید.
همچنین در صورت افزایش ارزش خودرو، ممکن است لازم باشد برای اصلاح سرمایه بیمهشده اقدام کنید. قسطیبودن بیمه نباید باعث شود برای کاهش حق بیمه، ارزش خودرو را کمتر از مبلغ واقعی اعلام کنید.
خرید بیمه بدنه اقساطی از بیمهداتکام؛ مقایسه قیمت و شرایط پرداخت
در بیمهداتکام میتوانید قیمت و پوشش شرکتهای بیمه مختلف را مقایسه کنید و شرایط پرداخت اقساطی آنها را ببینید. برای کاهش هزینه خرید نیز میتوانید با استفاده از کد تخفیف بیمه خودرو هزینه نهایی خود را کاهش دهید. توجه داشته باشید که ممکن است بعضی تخفیفها فقط برای خرید نقدی یا طرحهای مشخص قابل استفاده باشند.
اگر درباره اعتبار بیمه بدنه اقساطی، فرانشیز، پوششهای اضافی یا شرایط پرداخت خسارت سؤالی دارید، با شماره ۰۲۱۴۳۷۲ تماس بگیرید. کارشناسان بیمهداتکام بهصورت ۲۴ساعته، حتی در روزهای تعطیل، مشاوره رایگان ارائه میکنند.
نظراتی كه به تعميق و گسترش بحث كمك كنند، پس از مدت كوتاهی در معرض ملاحظه و قضاوت ديگر بينندگان قرار مي گيرد. نظرات حاوی توهين، افترا، تهمت و نيش به ديگران منتشر نمی شود.